Domain geruest-shop.de kaufen?
Wir ziehen mit dem Projekt
geruest-shop.de um.
Sind Sie am Kauf der Domain
geruest-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geruest-shop.de kaufen?
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **

Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
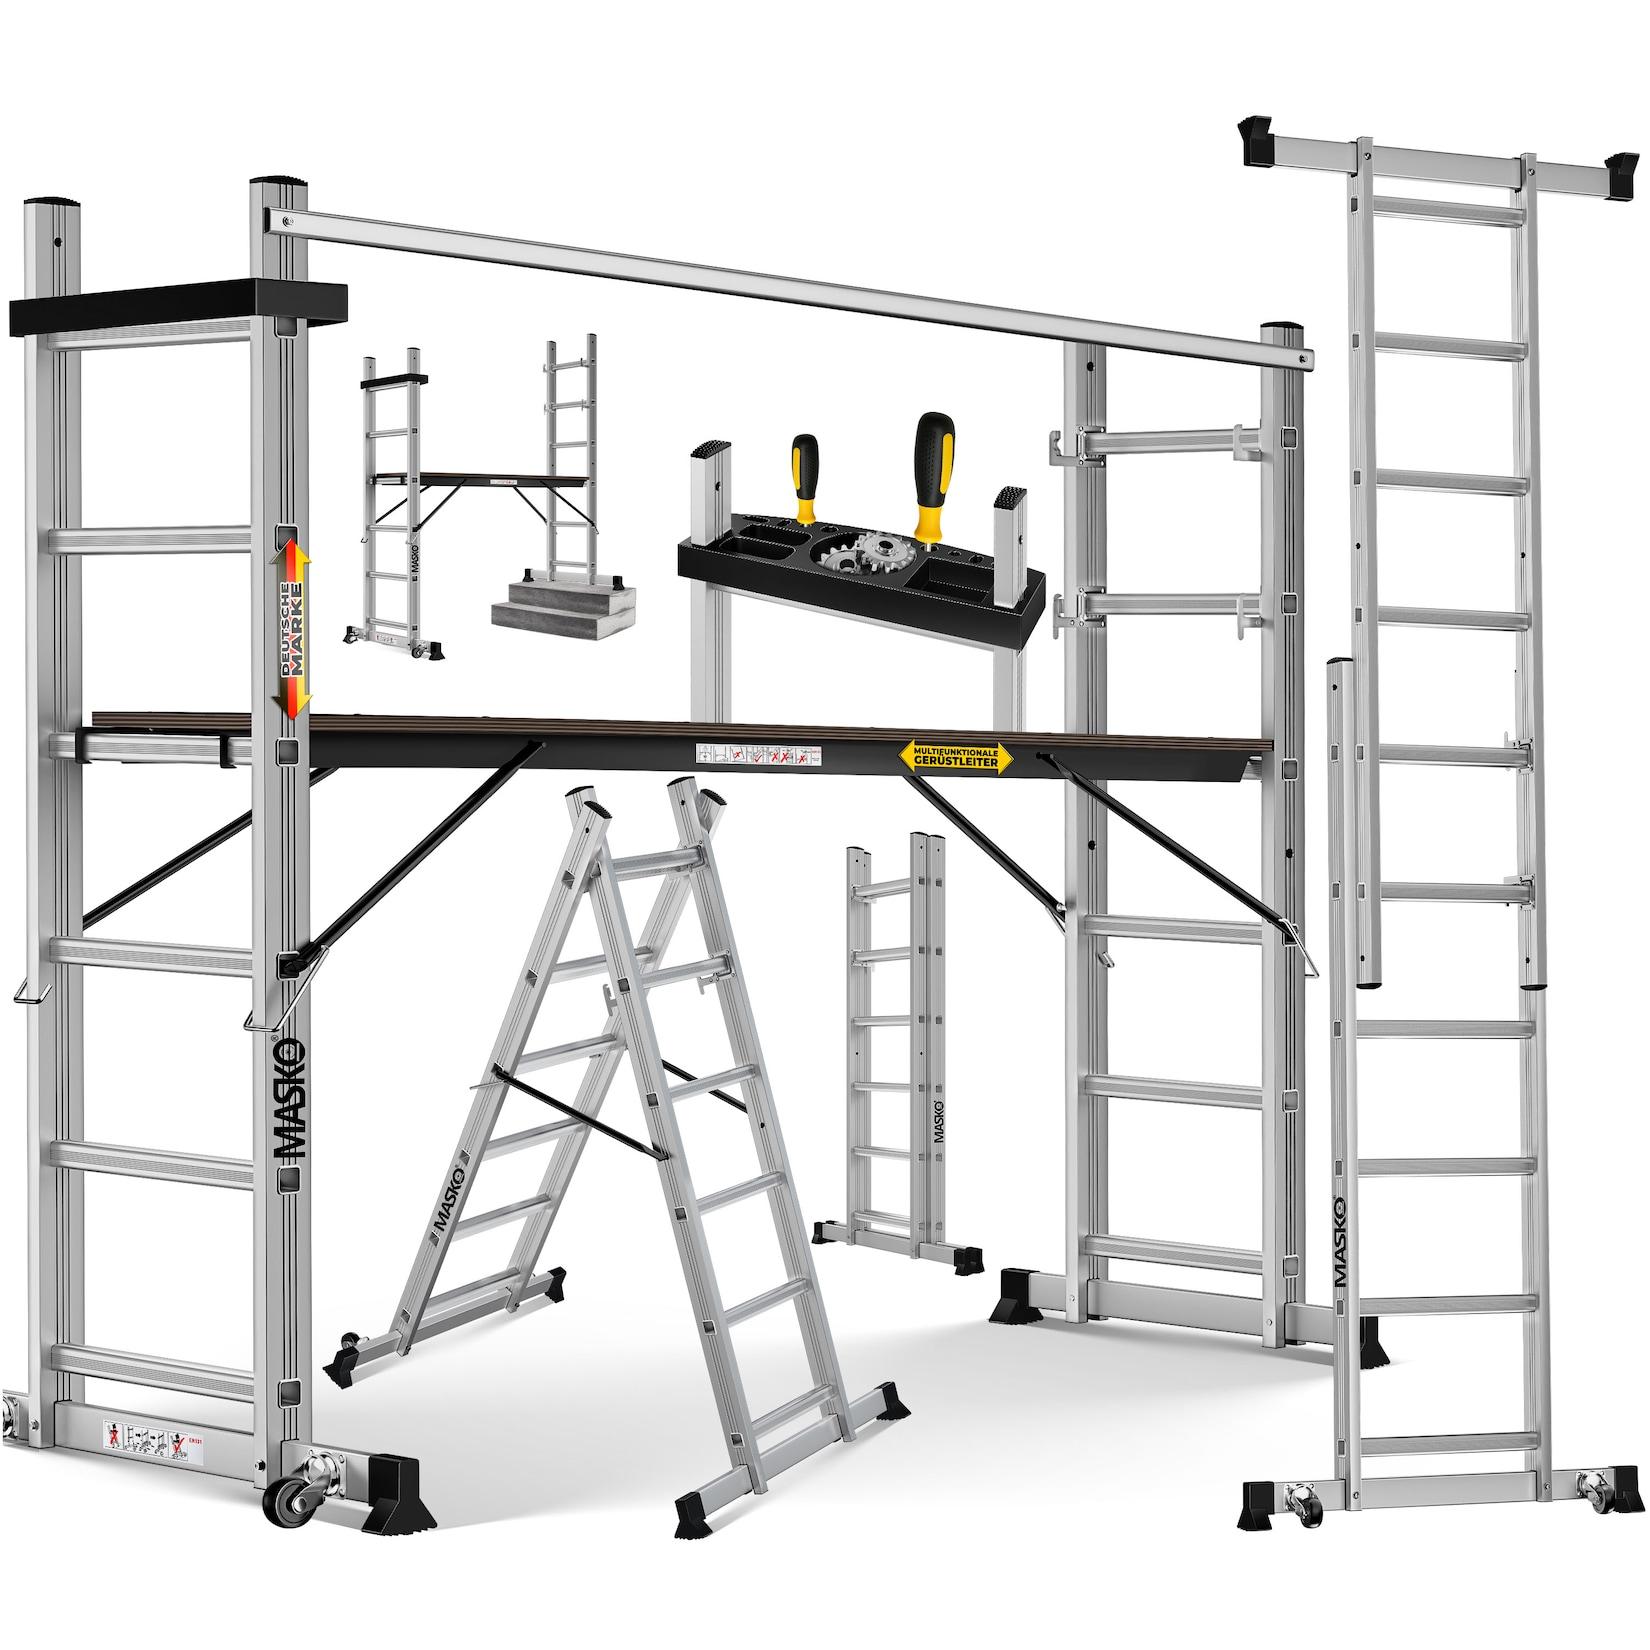
MASKO® Baugerüst Alugerüst Gerüst ? Anlegeleiter ? Bockeiter ? Arbeitsgerüst ? Treppenleiter ? Arbeitsbühne bis 150 KG belastbar Anti-Rutsch beschichtet Gerüstleiter GS geprüft EN 131MASKO® Baugerüst / Multifunktionsleiter – hohe Standfestigkeit, flexibel als Leiter, Klappleiter & Arbeitsgerüst Hoch hinaus mit MASKO®! Mit dem MASKO® Alu-Baugerüst entscheiden Sie sich für einen echten Allrounder für Heimwerker und Profis . Die129,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
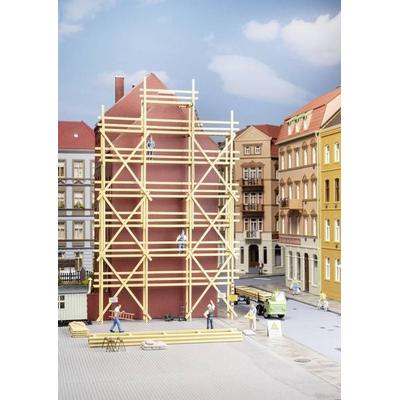
Auhagen 41683 H0 Baugerüst BausatzHolzgerüste Waren Früher Alltäglich, Bis In Die 1980er Jahre Konnte Man Sie Noch Auf Baustellen Sehen. Das Modell Aus Einzelnen Leitern, Rüstbohlen Sowie Brettern Für Diagonalen Und Geländer In Ausreichender Menge Eignet Sich Sehr Gut, Um Ein...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **

Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
Lex Aluminium Mehrzweckleiter Arbeitsgerüst Baugerüst Arbeitsbühne Klapp/StehleiterDas LEX LG1000 ist ein aus Aluminium 3 in 1 multifunktionales Leitern-Set, die das Arbeiten in der Höhe für alle Heimwerker und Handwerker um ein Vielfaches erleichtert. Breite Bodentraversen, mit rutschfesten Füßen, bieten einen stabilen Halt und die zusätzlich fixierten Räder ermöglichen ein leichtes Verschieben des Leitergerüstes. Umgewandelt in ein Arbeitsgerüst bietet die Plattform eine Größe von 147 x 40,5 cm und sorgt durch seine spezielle Anti Rutsch-Beschichtung für sicheres Arbeiten über dem Boden. Das Gerüst lässt sich platzsparend zusammenklappen und ist leicht zu transportieren. Die Anlegeleiter hat eine Länge von bis zu 2,7 Meter, mit der keine verstopfte Dachrinne unerreicht bleibt. Mit wenigen Handgriffen ist die Anlegeleiter in eine Klappleiter umgebaut und lässt Arbeiten in einer Höhe von 1,6 Meter verrichten. Technische Daten / weitere Informationen: Marke: LEX Material: Aluminium Maximale Traglast: 150 kg Länge Anlegeleiter: 270 cm Höhe Stehleiter: 163 cm Plattformgröße: 147 x 40,5 cm Anti Rutsch Beschichtung Fixierte Räder146,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MASKO® Baugerüst Alugerüst Gerüst ? Anlegeleiter ? Bockeiter ? Arbeitsgerüst ? Treppenleiter ? Arbeitsbühne bis 150 KG belastbar Anti-Rutsch beschichtet Gerüstleiter GS geprüft EN 131MASKO® Baugerüst / Multifunktionsleiter – hohe Standfestigkeit, flexibel als Leiter, Klappleiter & Arbeitsgerüst Hoch hinaus mit MASKO®! Mit dem MASKO® Alu-Baugerüst entscheiden Sie sich für einen echten Allrounder für Heimwerker und Profis . Die129,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
Auhagen 41683 H0 Baugerüst BausatzHolzgerüste Waren Früher Alltäglich, Bis In Die 1980er Jahre Konnte Man Sie Noch Auf Baustellen Sehen. Das Modell Aus Einzelnen Leitern, Rüstbohlen Sowie Brettern Für Diagonalen Und Geländer In Ausreichender Menge Eignet Sich Sehr Gut, Um Ein...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Masko, Leiter + Gerüst, Baugerüst (Mehrzweckleiter, Stehleiter)Mit dem Masko Aluminium-Gerüst haben Sie einen echten Alleskönner und eine universelle Hilfe. Die grossen Multifunktionsleiter können als Stand, Treppenstand oder Stehleiter verwendet werden. Ein weiteres Highlight ist die hohe Stabilität, zusammen mit der Holzbohrplattform, die mit einer speziellen Anti-Rutsch-Beschichtung versehen ist und Ihre Sicherheit gewährleistet. Das Gerüst kann für eine platzsparende Lagerung zusammengeklappt werden und ist leicht zu transportieren.129,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
-
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.